2027년 기준시가[안] 개요
□ 이번 고시 대상은 2026.9.1. 기준으로 조사한 전국 오피스텔 및 수도권, 전남광주통합특별시(동ㆍ서ㆍ남ㆍ북ㆍ광산구), 지방광역시 및 세종특별자치시에 소재하는 일정 규모(3,000㎡ 또는 100호) 이상의 구분 소유된 상업용 건물이다.
○ 고시 물량은 전년보다 2.7% 증가한 256만호이며, 이 중 수도권(서울‧경기‧인천)이 195만호로 전체 고시 물량의 약 76%를 차지하고 있다.
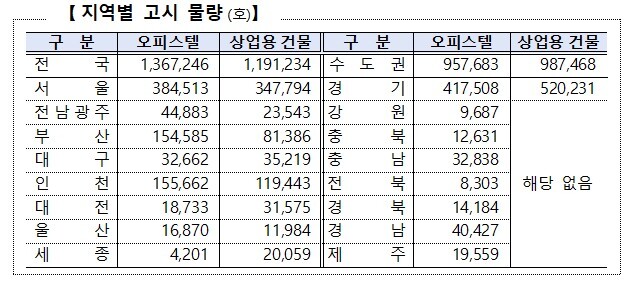
○ 기준시가(안)에 따르면, 전국 오피스텔은 전년 대비 0.5% 하락, 상업용 건물은 0.8% 하락한 것으로 확인된다. 다만, 서울 지역의 기준시가는 오피스텔이 2.1%, 상업용 건물이 0.3% 각각 상승한 것으로 나타난다.
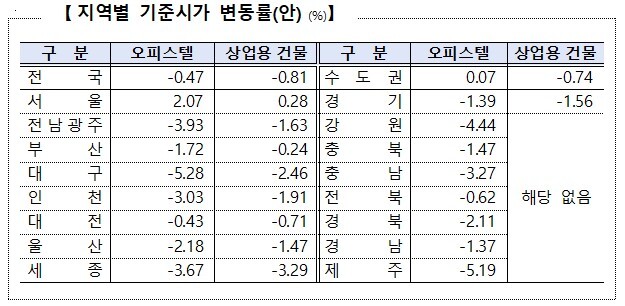
□ 기준시가는 토지와 건물 가액을 일괄하여 호별 ㎡당 가격으로 산정하며, 최종 고시 전 건물 소유자 및 이해관계인의 의견을 듣고 이에 대한 재조사와 평가심의위원회 심의 절차를 거쳐 확정된다.
가격 열람 및 의견 제출 방법
□ 가격 열람 방법
○ 국세청 누리집(www.nts.go.kr) 중앙화면 「2027년 오피스텔 및 상업용 건물 기준시가 고시 전 가격 열람 및 의견 제출」 배너에 접속하거나, 홈택스(www.hometax.go.kr) 중앙화면 또는 기준시가 조회화면* 하단의 「2027년 오피스텔 및 상업용 건물 기준시가 고시 전 가격 열람 및 의견 제출」 배너에 접속하여,
* (경로)홈택스>전체메뉴>상담ㆍ불복ㆍ제보>기타>기준시가조회>오피스텔및상업용건물
- 열람하고자 하는 건물의 소재지와 동‧호를 입력하면 해당 동‧호의 기준 시가(안)을 열람할 수 있다.
□ 의견 제출 방법
○ 기준시가(안)에 의견이 있는 경우 「기준시가 고시 전 가격 열람 및 의견 제출」 조회화면에서 온라인으로 제출하거나, 같은 화면에서 내려받은 「의견 제출서」 서식을 작성하여 관할세무서에 직접 방문하거나 우편으로 제출할 수 있다.
○ 아울러, 기준시가 열람 및 의견 제출과 관련한 편리한 상담을 위하여 전용 안내센터(1644-2828)도 12.2.(수)까지 운영한다.
□ 열람ㆍ의견 제출 기간
○ 열람 및 의견 제출은 11.13.(금)부터 12.2.(수)까지 가능하며, 제출된 의견은 한국부동산원에서 재조사하여 수용 여부를 검토하고, 이후 수용된 의견을 반영한 기준시가에 대해 국세청 평가심의위원회 심의를 거쳐 12.31.(목) 최종 확정 고시할 예정이다.
* 제출된 의견에 대하여는 12.31.까지 수용 여부 개별 통지
[붙임 1] 고시 근거 및 범위
□ 고시 근거
○ 국세청장은 「상속세 및 증여세법」 제61조에 따라 오피스텔과 상업용 건물에 대하여 토지와 건물의 가액을 일괄하여 산정ㆍ고시
① 부동산에 대한 평가는 다음 각 호의 어느 하나에서 정하는 방법으로 한다.
3. 오피스텔 및 상업용 건물 : 건물에 딸린 토지를 공유(共有)로 하고 건물을 구분소유하는 것으로서 건물의 용도ㆍ면적 및 구분소유하는 건물의 수(數) 등을 고려하여 대통령령으로 정하는 오피스텔 및 상업용 건물(이들에 딸린 토지를 포함한다)에 대해서는 건물의 종류, 규모, 거래 상황, 위치 등을 고려하여 매년 1회 이상 국세청장이 토지와 건물에 대하여 일괄하여 산정ㆍ고시한 가액
□ 고시 범위
○ 고시 지역
- 오피스텔: 전국
- 상업용 건물: 수도권(서울ㆍ경기ㆍ인천), 전남광주통합특별시(동ㆍ서ㆍ남ㆍ북ㆍ광산구), 광역시(대전ㆍ대구ㆍ부산ㆍ울산), 세종특별자치시
○ 고시 대상(2026년 8월 말까지 준공 또는 사용승인)
- 오피스텔: 수도권(서울ㆍ경기ㆍ인천), 전남광주통합특별시(동ㆍ서ㆍ남ㆍ북ㆍ광산구), 광역시(대전ㆍ대구ㆍ부산ㆍ울산), 세종특별자치시는 업무시설 중 구분 소유된 오피스텔을 포함한 건물 전체(그 외 지역은 오피스텔 호만 고시)
- 상업용 건물: 건축법상 근린생활시설과 판매ㆍ영업시설 용도의 점포가 포함된 건물 바닥면적이 3,000㎡ 이상 이거나, 구분 소유된 점포 수가 100호 이상인 건물 전체
* 건물이 미분양이나 상권 퇴조 등으로 공실률이 과다한 경우는 고시 제외
[붙임 2] 오피스텔 및 상업용 건물 기준시가의 사용례
□ 상속세 및 증여세
○ 상속・증여세가 부과되는 재산의 가액은 상속개시일・증여일 현재의 시가*에 따르는 것이 원칙이나(상증법 §60)
- 시가를 산정하기 어려운 경우 보충적 평가 방법으로 고시된 기준시가를 활용(상증법 §61)
* 시가: (상속) 상속개시일 전・후 6개월, (증여) 증여일 전 6개월・후 3개월 이내의 기간 중 확인되는 매매,감정,수용,경매 또는 공매가격
□ 양도소득세
○ 부동산 양도ㆍ취득가액은 실지거래가액에 따르는 것이나(소득법 §96・97)
- 취득 당시의 실지거래가액을 확인할 수 없는 경우 환산취득가액*을 계산할 때 고시된 기준시가를 활용
* 환산취득가액 = 양도당시 실지거래가액 × (취득당시 기준시가 ÷ 양도당시 기준시가)
※ 취득세・재산세 등 지방세 및 종합부동산세
○ 국세청 고시 기준시가와 관계없이, 「지방세법」 제4조에 따라 행정안전부의 시가표준액 등이 별도 적용
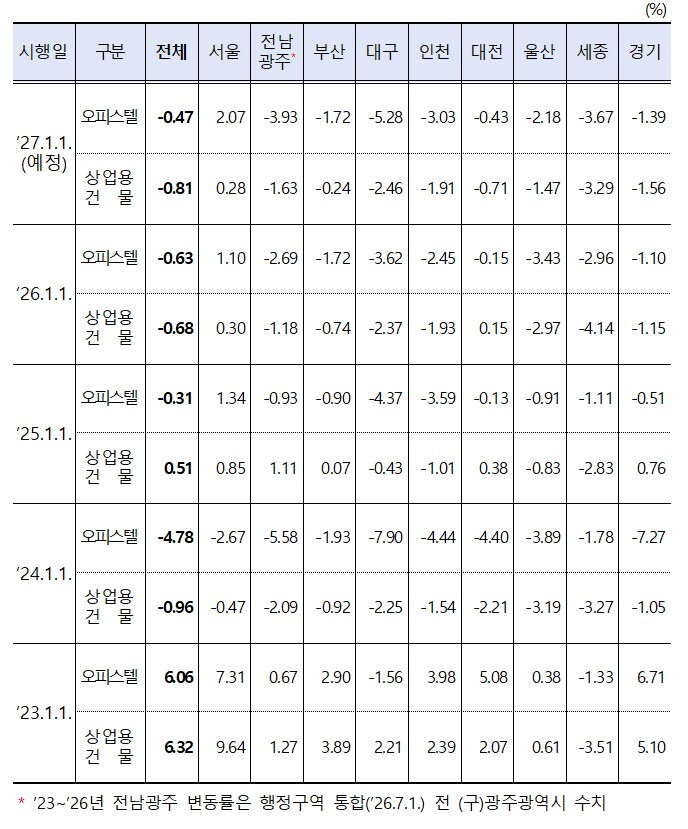
[붙임 3] 지역별 기준시가 변동률 [전년 대비, 총액 기준]
본 사이트에 게재된 자료들은 저작권법에 의하여 보호 받는 저작물로 그 저작권은 삼일피더블유씨솔루션(주)에 있으므로 무단 복제 및 배포를 금합니다.